
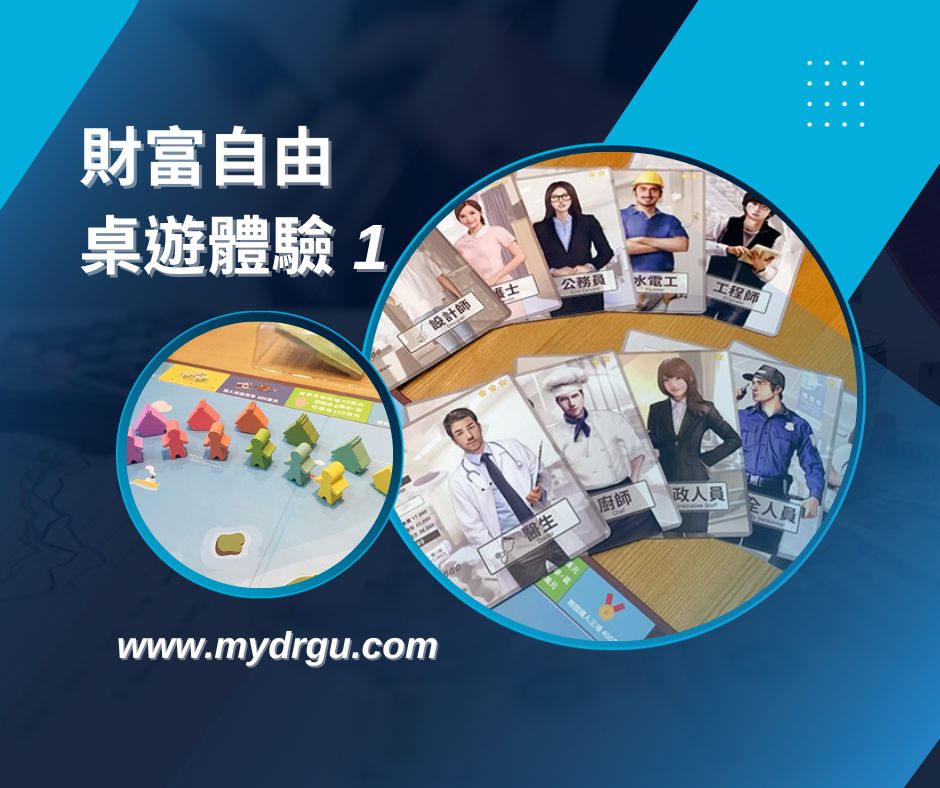


在這次的「財富自由」桌遊體驗中,我們有六位參與玩家角色,而我擔任了台主(銀行家)的角色,並從旁協助和指導遊戲的進行。
在第一回合中,作為台主,我分享了我從遊戲中所領悟到的機會和風險。雖然遊戲設定與現實生活略有不同,但它已經相當貼近真實人生。通過將遊戲中的情節融入思考,並與現實生活的情境相連結,我們更能深刻理解遊戲設計者所試圖傳達的意義。
在遊戲中,填寫現金流量表的支出和收入欄位是非常重要的,並且我們要培養這樣的習慣。這也反映了在現實生活中的情況,記帳不僅僅是為了自己能看懂,而是要確保記錄的準確性。如果記帳不確實,過了一段時間,我們就會忘記細節,更不用說如果在過程中出現了計算錯誤,很可能我們自己也不會注意到。
對於職業角色而言,生活總開銷較高的人追求財務自由的難度也相對較高。舉例來說,即使是高收入的醫生,如果不懂得理財和投資,再多的收入也無法實現退休,他們可能會一直處於忙碌而貧窮的狀態。相對地,行政人員這種職業角色,每月的現金流較少,但生活總開銷較低。他們可以抓住機會,善用貸款和投資房產,以持續性收入大於總支出的方式,迅速擺脫貧窮的循環。
職業的難度等級越高,也就是收入較高的職業,追求的生活品質就愈高。然而,同時也伴隨著面對意外事件所需花費的增加,這些花費通常是一般職業的2到3倍。

在遊戲中,我們還有討論了不同的機會。從遊戲初體驗的兩個小時來看,這些機會反映了真實人生中的情況。例如,投資門檻由低到高排序為股市、加盟、創業、房產。然而,並不能確定哪一個機會是最好的,一旦投資房產,就難以有閒置資金進行股市投資或加盟。投資工具有很多種,專精於其中一個領域或做好資產配置以進行風險管理都是可行的策略。
股市的波動較大,股價呈隨機漫步。如果手頭沒有保留現金(閒置資金),即使是台積電等公司股價跌到谷底,你也沒有資金可以買進。因此,不能因為看到機會就全數投資,如果手頭沒有足夠的生活儲備金,就可能面臨失業風險。
在遊戲中,外幣(保本型)保單的年利率為 4%。在考慮投資工具之前,可以將此作為參考標準。(如果投報率低於市場利率,則無需承擔未知的風險)
最後,我們還討論了在遊戲中每個正確或錯誤的抉擇都對最終通關的速度產生影響。這款桌遊在遊戲過程中引發了熱烈的討論,並且獲得了廣泛的好評。透過這款桌遊,玩家能夠在娛樂中學習金錢管理、投資和追求財務自由。無論是新手還是有經驗的玩家,都能從中獲得樂趣和財務智慧的收穫。
「財富自由」桌遊為我們提供了一個有趣且實用的平台,讓我們能夠在娛樂中體驗人生中的挑戰和抉擇,並尋找實現財務自由的方法。
相關文章: